Planes de Covered California: Prestaciones de los planes Metálicos
Descubra los planes y precios de Obamacare en las categorías Bronze, Silver, Gold y Platinum
Cuando la Ley de Cuidado de Salud a Bajo Precio (ACA) entró en vigor, los planes de seguro médico se rediseñaron y se clasificaron en cuatro niveles metálicos: Bronze, Silver, Gold y Platinum (Bronce, Plata, Oro y Platino). Covered California fue un paso más allá y simplificó todos los planes que ofrecía en el mercado de seguros, de modo que se pudiera realizar una comparación equitativa entre planes.
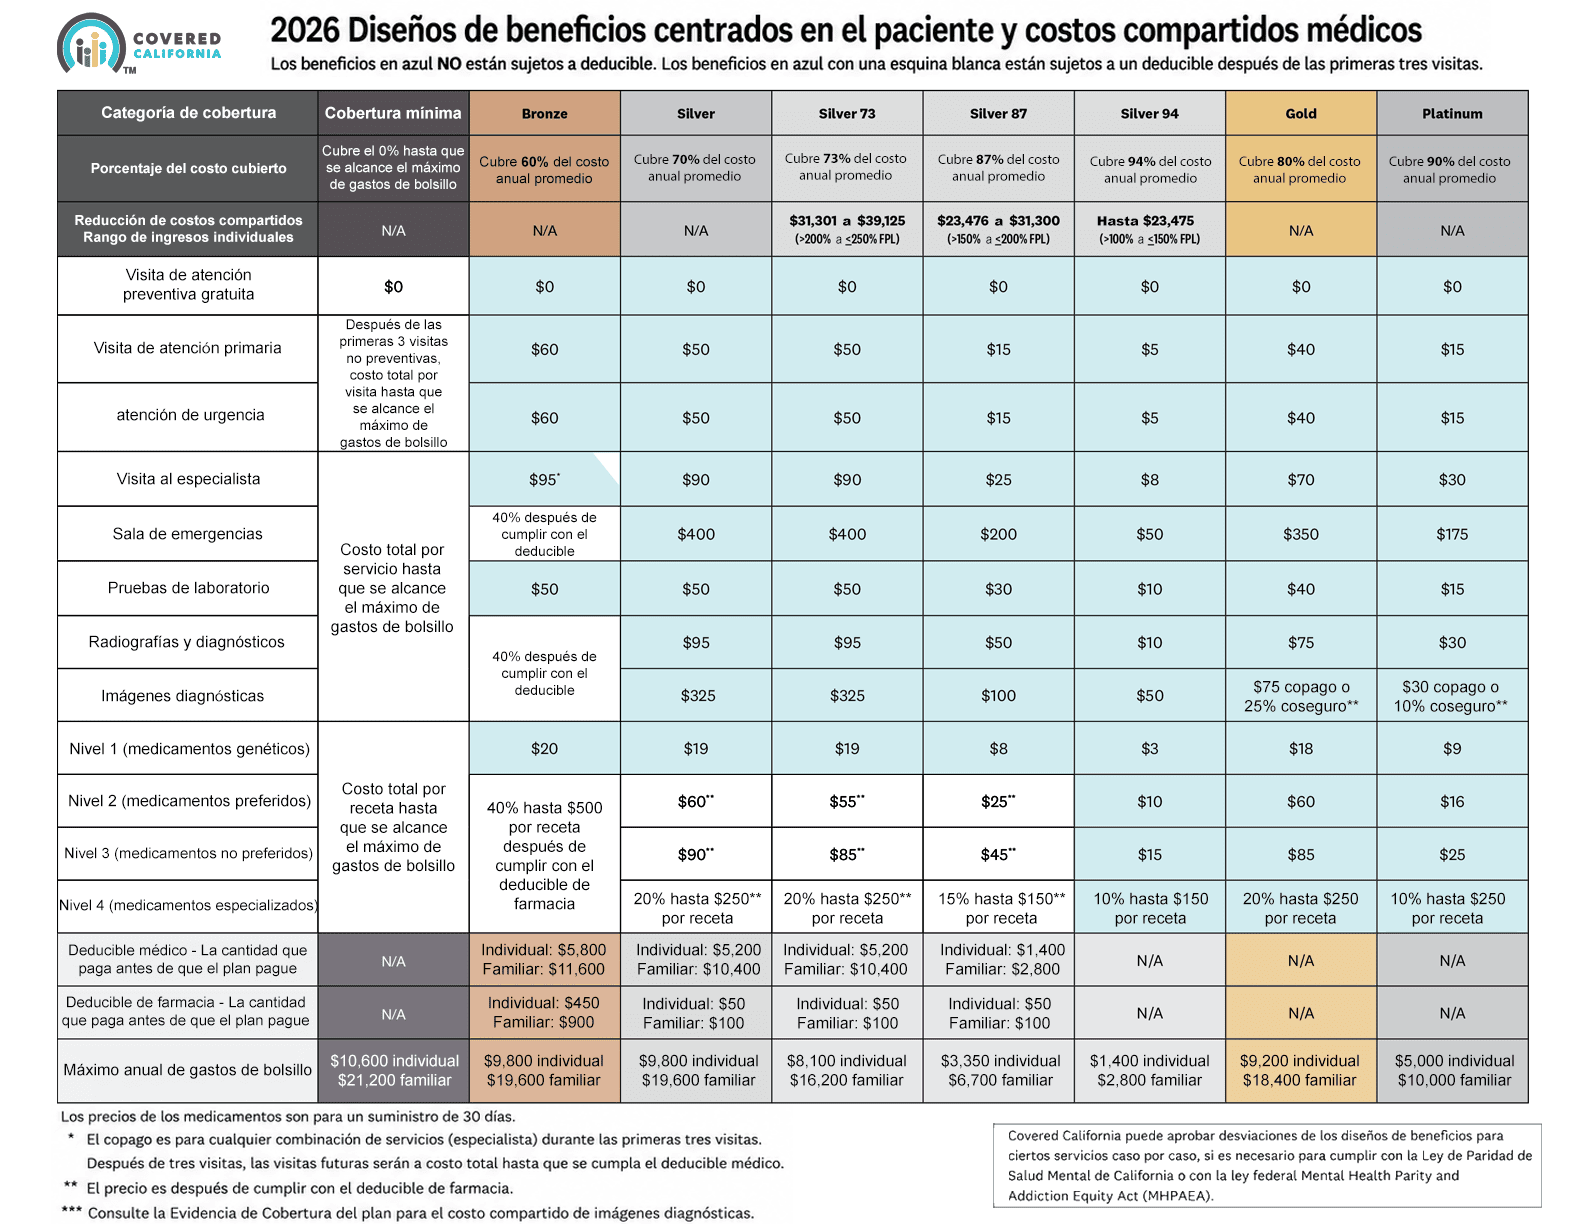
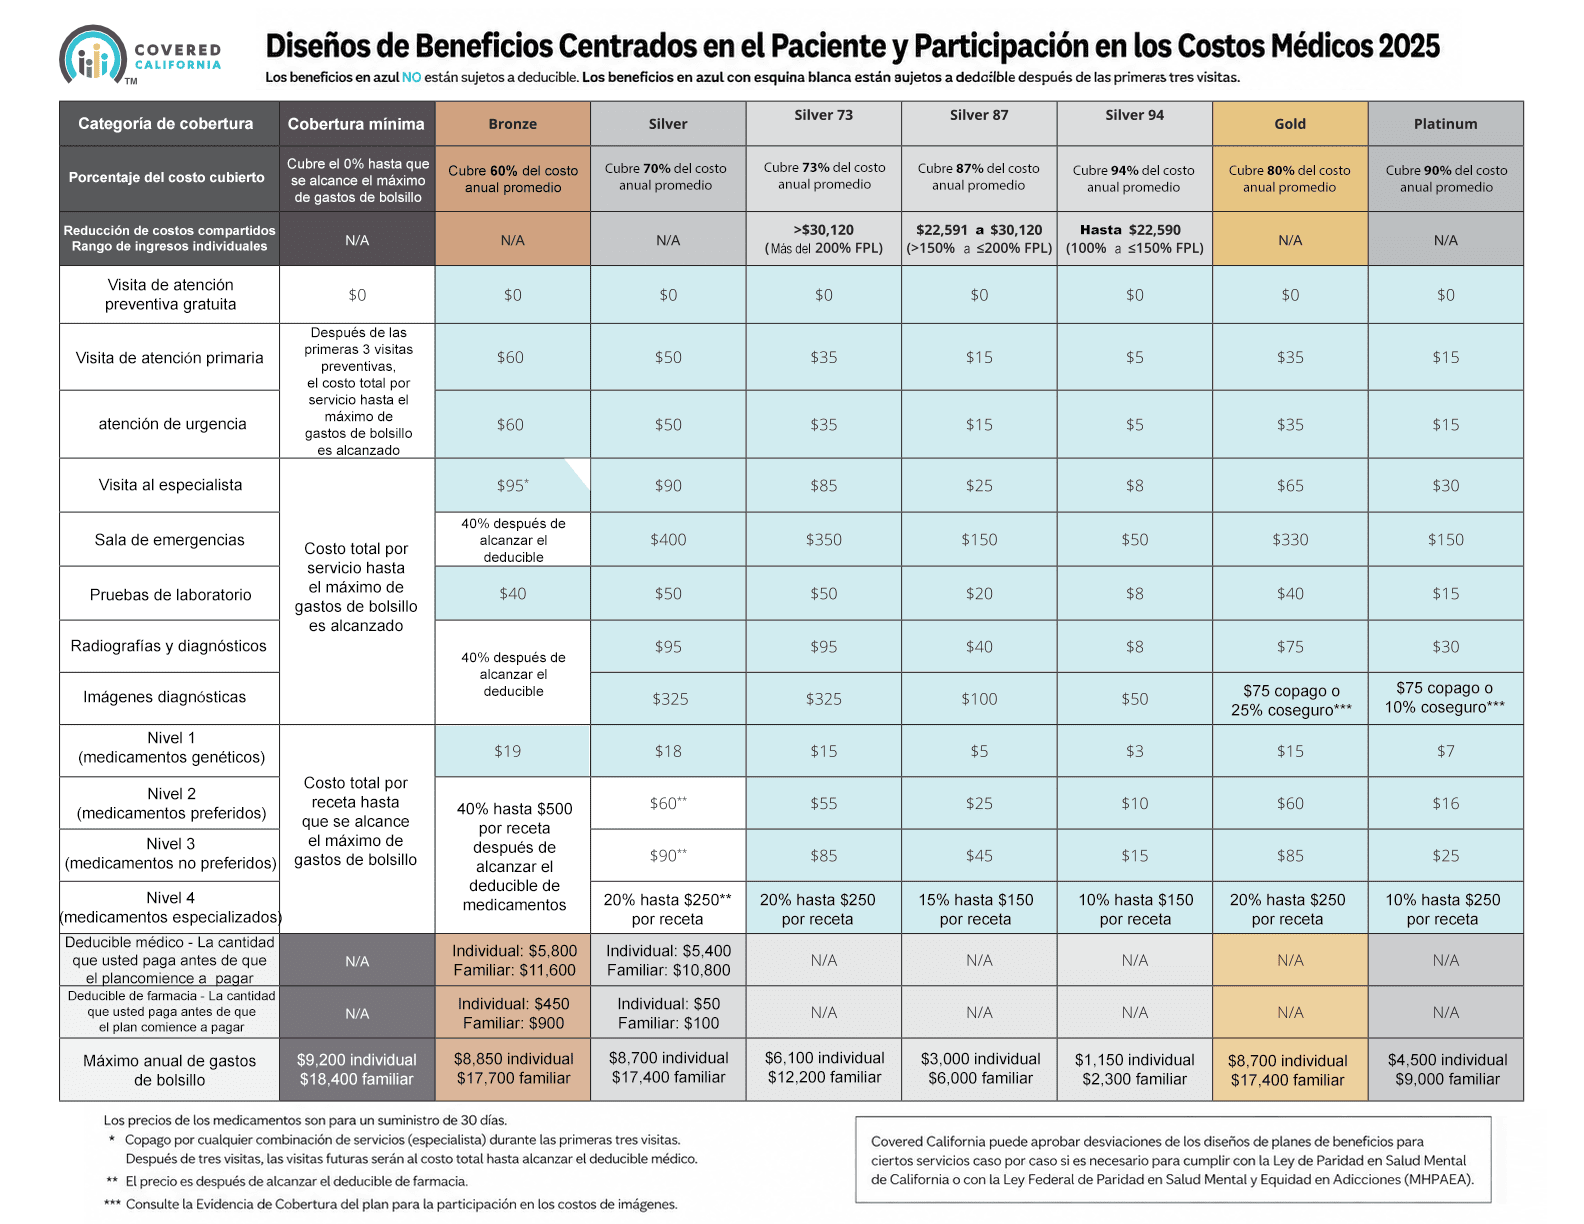
El nivel Silver es el más popular, así que, tomando este como ejemplo, si usted estuviera comparando todos los planes Silver 70 del mercado de Covered California, no habría diferencias en los beneficios. Solo tendría que decidir qué aseguradora prefiere y si quiere un plan HMO, EPO o PPO. Estas siglas indican el tipo de red a la que tendría acceso y, básicamente, qué médicos y hospitales aceptarían su seguro.
El tipo metal de cada plan ayuda a distinguir cuánto tendría que pagar usted por los costos médicos medios estimados, en comparación con lo que paga la compañía de seguros. No tiene nada que ver con la calidad de los cuidados médicos que recibe.
Todos los planes incluyen los 10 servicios de salud esenciales cuya cobertura es obligatoria por ley.
- Servicios ambulatorios
- Servicios de urgencias
- Hospitalización
- Atención materna y neonatal
- Servicios de salud mental y trastornos por consumo de sustancias (incluyendo salud conductual)
- Medicamentos con receta
- Servicios y dispositivos de rehabilitación y habilitación
- Exámenes de laboratorio
- Servicios preventivos y de bienestar, y gestión de enfermedades crónicas
- Servicios pediátricos, incluyendo algunos cuidados dentales y oftalmológicos (solo para niños)
A continuación, encontrará un resumen de los cuatro niveles de metal, junto con el plan de cobertura mínima.
Ideal para:
Una persona o familia sana que no sufre ninguna enfermedad, pero que desea contratar un seguro de forma preventiva.
Características:
- Cuidados preventivos gratuitos
- Las visitas al médico primario (PCP) tienen un copago fijo antes de alcanzar el deducible.
- Deducible alto.
- Límite máximo de gastos de bolsillo; es decir, la cantidad máxima que pagaría en un año natural si se diera el peor de los casos.
Plan Bronze HDHP (plan de salud con deducible alto) 60:
Ideal para:
Una persona o familia sana que quiera beneficiarse de los ahorros en impuestos y que tenga previsto ingresar dinero en una cuenta bancaria especial denominada “cuenta de ahorro para la salud” (HSA). Este dinero puede utilizarse para gastos médicos y se acumula de un año a otro.
Se considera un plan de salud de cobertura amplia, por lo que sería adecuado para quienes deseen una cobertura frente a gastos médicos catastróficos. Además, las personas que usan la medicina alternativa encuentran esta opción atractiva, ya que muchos de los servicios pueden pagarse con el dinero de una HSA. Consulte la publicación del IRS n.º 502 para saber qué servicios médicos son elegibles.
Características:
- Cuidados preventivos gratuitos.
- Deducible alto.
- Límite máximo de gastos de bolsillo; es decir, la cantidad máxima que pagaría en un año natural si se diera el peor de los casos. El límite máximo de gastos de bolsillo sería bastante inferior al del plan Bronce 60 estándar mencionado anteriormente.
Ideal para:
Una persona o familia sana que busca un plan de Obamacare accesible, de gama media, que ofrezca copagos razonables para servicios habituales como consultas médicas, exámenes de laboratorio y medicamentos genéricos.
Características:
- Cuidados preventivos gratuitos.
- Servicios básicos como consultas médicas, exámenes de laboratorio, medicamentos genéricos y visitas a urgencias por un copago fijo sin necesidad de alcanzar primero el deducible.
- Deducible alto para servicios de alto costo, como hospitalizaciones.
- Límite máximo de gastos de bolsillo: es decir, la cantidad máxima que pagaría en un año natural si se diera el peor de los casos.
Ideal para:
Una persona o familia sana que utiliza con frecuencia servicios de salud y/o desea un plan de Obamacare sin deducible
Características:
- Cuidados preventivos gratuitos.
- Precios reducidos para los servicios médicos en forma de copagos (importes fijos en dólares) o coseguro (un porcentaje de los costos médicos) desde el inicio de su plan.
- Sin deducible.
- Límite máximo de gastos de bolsillo; es decir, la cantidad máxima que pagaría en un año natural si ocurriera lo peor.
Ideal para:
Personas que usan servicios médicos con frecuencia y/o desean contar con el mejor plan de Obamacare disponible con los menores gastos de bolsillo.
Características:
- Cuidados preventivos gratuitos.
- Los costos más bajos para servicios médicos, ya sea en forma de copagos (importes fijos en dólares) o coseguro (un porcentaje de los gastos médicos), desde el inicio de su plan.
- Sin deducible.
- El límite máximo de gastos de bolsillo más bajo de todos los planes de Obamacare disponibles; es decir, la cantidad máxima que pagaría en un año natural si ocurriera lo peor. (Excepción: algunas personas con ingresos más bajos pueden optar por un plan Enhanced Silver, que puede tener un límite máximo de gastos de bolsillo aún más bajo.)
Ideal para:
Niños y jóvenes que gozan de muy buena salud, no cumplen los requisitos para recibir ayudas para el pago de la prima y cuya preocupación principal es la capacidad de pagar la prima mensual.
Nota importante:
Las ayudas públicas (subvenciones) no pueden aplicarse para reducir las primas de este plan. Solo pueden beneficiarse las personas menores de 30 años.
Características:
- Cuidados preventivos gratuitos.
- Las tres primeras visitas de cada año son gratuitas (ya sean al médico primario, a urgencias o a terapia de salud mental).
- El deducible más alto de todos los planes de Obamacare.
- El límite máximo de gastos de bolsillo más alto de todos los planes de Obamacare; es decir, la cantidad máxima que pagaría en un año natural si ocurriera lo peor.